Güncel Gelişmeler

Hukuk Muhakemeleri Kanunu'nun 107. maddesinde düzenlenen belirsiz alacak davası, 7589 sayılı Kanun'un 19. maddesiyle yürürlükten kaldırılmıştır (RG: 31.07.2026, Sayı: 33326). Bu kurumun işlevi, kısmi davayı düzenleyen HMK m.109'a eklenen yeni fıkrayla kısmi davaya devredilmiştir.

Yeni düzenlemeye göre, alacağın yalnızca bir kısmının dava edilmesi hâlinde talep konusu, iddianın genişletilmesi yasağına tabi olmaksızın, tahkikatın sona ermesine kadar bir defaya mahsus olmak üzere artırılabilecektir. Ayrıca zamanaşımı, artırılan kısım bakımından da dava tarihi itibarıyla kesilmiş sayılacaktır.

Değişikliğin yürürlüğe girdiği 31.07.2026 tarihinden önce açılmış belirsiz alacak davaları, Geçici m.1/10 uyarınca eski hükümlere göre görülmeye devam edecektir; bu tarihten sonra açılacak davalarda ise strateji kısmi dava ve tek seferlik artırım ekseninde kurulmalıdır.

7589 sayılı Kanun'un 10. maddesiyle, 3095 sayılı Kanuni Faiz ve Temerrüt Faizine İlişkin Kanun'un 1. maddesi değiştirilmiş ve yasal faiz sistemi 31.07.2026 tarihi itibarıyla köklü biçimde yeniden kurgulanmıştır. Önceki sistemde yasal faiz, Cumhurbaşkanı kararıyla belirlenen sabit bir oran üzerinden uygulanıyordu (en son 1 Haziran 2024'ten itibaren yıllık %24). Yeni düzenlemeyle bu sabit oran uygulaması tamamen kaldırılmıştır.

Yeni sisteme göre, Türk Borçlar Kanunu ve Türk Ticaret Kanunu kapsamında faiz ödenmesi gereken ve miktarı sözleşmeyle belirlenmemiş hâllerde faiz, yıllık olarak, Türkiye Cumhuriyet Merkez Bankası'nın bir önceki yılın 31 Aralık günü kısa vadeli kredi işlemlerinde uyguladığı reeskont oranının %80'i üzerinden hesaplanacaktır. Ayrıca yıl içinde bir güncelleme mekanizması da öngörülmüştür: 30 Haziran günü geçerli reeskont oranı, bir önceki 31 Aralık'ta uygulanan orandan 5 puan veya daha fazla farklılaşırsa, yılın ikinci yarısında 30 Haziran'da belirlenen oranın %80'i esas alınacaktır.

Bu değişiklik, sözleşmede faiz oranı kararlaştırılmamış tüm ticari ve hukuki ilişkileri; temerrüt faizi talep eden alacaklıları, tazminat davalarında faiz talebinde bulunan tarafları ve genel olarak faize dayalı tüm alacak kalemlerini kapsama almaktadır. Sabit orandan piyasa koşullarına duyarlı, düzenli aralıklarla güncellenen bir orana geçilmesi, hem alacaklılar hem borçlular açısından her yıl (gerekirse yıl ortasında) güncel reeskont oranının takip edilmesini zorunlu kılmaktadır.

Sözleşme hazırlayan, alacak takibi yürüten ve tazminat/alacak davası açan kişi ve kurumların, 31 Temmuz 2026'dan itibaren işleyecek faizler bakımından hesaplamalarını güncel reeskont oranına göre revize etmesi; devam eden dosyalarda hangi dönem için hangi oranın uygulanacağını netleştirmesi önerilir.

İçerik yakında eklenecek
Yapay Zeka

Meta, Kaliforniya, Colorado, Kentucky ve New Jersey başta olmak üzere 51 eyalet başsavcılığının Facebook ve Instagram'ın çocukları bağımlı yapacak şekilde tasarlandığı iddiasıyla açtığı federal davada, 26 Ağustos 2026'da eyaletlerle uzlaşmaya vardı. Kaliforniya Kuzey Bölgesi Federal Mahkemesi'nde (Oakland) Hâkim Yvonne Gonzalez Rogers'ın onayladığı uzlaşma, davanın ikinci duruşma haftasının ortasında, henüz jüri kararına varılmadan gerçekleşti.

Uzlaşmaya göre Meta, önümüzdeki 10 yıl içinde eyaletlere en fazla 17 milyar dolar ödeyecek; bu tutarın bir kısmı gençlik ruh sağlığı programları, kriz müdahale hizmetleri ve okul sonrası etkinlikler gibi alanlara aktarılacaktır. Şirket ayrıca platformlarında köklü değişiklikler yapmayı taahhüt etmiştir: 18 yaş altı kullanıcılar için günlük varsayılan 2 saatlik kullanım sınırı ve gece yarısı ile sabah 06.00 arası erişim engeli (yalnızca ebeveyn onayıyla kaldırılabilir), reşit olmayanların paylaşımlarında beğeni sayısının gizlenmesi, algoritmik olmayan kronolojik akış seçeneği ve kozmetik cerrahi filtrelerinin yasaklanması bu değişiklikler arasındadır. Meta'nın faaliyetlerini denetlemek üzere bağımsız bir denetçi atanacak ve şirket, güvenlik önlemleri konusunda yanıltıcı açıklama yapmaktan men edilecektir.

Anlaşmanın yaklaşık 5 milyar dolarlık kısmı, YouTube ve TikTok'un da benzer koşullarla (günlük 1 saat kullanım sınırı, gece kısıtlaması, yaş doğrulama) eyaletlerle uzlaşmaya varması hâlinde yürürlüğe girecek şekilde kurgulanmıştır. Meta, bu adımı atmaları için TikTok ve YouTube'a açık çağrıda bulunmuştur. Şirket, iddiaları kabul etmediğini belirtmekle birlikte, bu çeyrekte anlaşma kapsamında 10 milyar dolarlık karşılık ayıracağını açıklamıştır.

Uzlaşma, tutar bakımından Volkswagen "Dieselgate" ve BP Deepwater Horizon anlaşmalarıyla kıyaslanabilir düzeyde olup, 1998 tütün endüstrisi uzlaşmasından (200 milyar doların üzerinde) sonra sektörel ölçekte en dikkat çekici anlaşmalardan biri olarak değerlendirilmektedir. Sosyal medya platformlarına yönelik ürün tasarımı temelli sorumluluk iddialarının giderek daha somut mali ve yapısal sonuçlar doğurduğu görülmekte; benzer düzenlemelerin diğer hukuk sistemlerinde de emsal teşkil edip etmeyeceği yakından takip edilmesi gereken bir husus olarak öne çıkmaktadır.

18 Ağustos 2026 tarihli ve 33344 sayılı Resmî Gazete'de yayımlanan 2026/9 sayılı Cumhurbaşkanlığı Genelgesi ile "Türkiye Yapay Zeka Eylem Planı (2026-2030)" yürürlüğe girmiştir. Genelge, 20 Ağustos 2021 tarihli ve 31574 sayılı Resmî Gazete'de yayımlanan 2021/18 sayılı Genelge ile yürürlüğe giren Ulusal Yapay Zeka Stratejisi'nin (2021-2025) yerini almakta ve ülkenin yapay zeka alanındaki vizyonunu güncellemektedir.

Sanayi ve Teknoloji Bakanlığı koordinasyonunda; kamu kurum ve kuruluşları, özel sektör, üniversiteler ve sivil toplum kuruluşlarının katılımıyla hazırlanan Plan, insan odaklılık, güvenilirlik, etik sorumluluk, dijital egemenlik ve sürdürülebilir kalkınma ilkeleri üzerine inşa edilmiş; "Fark Et, İstifade Et, Üret ve Yönet" yaklaşımı çerçevesinde altı öncelik, 24 amaç ve 119 tedbirden oluşmaktadır.

Plan kapsamında 10 milyar dolarlık yatırım, 1 gigawatt veri merkezi kapasitesi ve iki yıl içinde 5 milyon vatandaşa yönelik "Ulusal Yapay Zeka Okuryazarlığı Programı" hedeflenmektedir. 81 ilde düzenlenecek atölyelerle 10.000 ileri düzey uzman ve 100.000 uygulama uzmanının ekosisteme kazandırılması amaçlanmaktadır.

Genelge, tüm kamu kurum ve kuruluşlarına Plan kapsamındaki görev ve sorumluluklarını yerine getirme yükümlülüğü getirmektedir. Kamu ihaleleri, veri paylaşımı düzenlemeleri ve sektörel mevzuat çalışmalarının önümüzdeki dönemde bu Plan doğrultusunda şekillenmesi beklenmektedir; yapay zeka alanında faaliyet gösteren veya bu alana yatırım yapmayı planlayan kurum ve şirketlerin, Sanayi ve Teknoloji Bakanlığı'nca yayımlanan tam metni (sanayi.gov.tr/yapayzekaeylemplani) ve düzenleyici gelişmeleri yakından takip etmesi önerilir.

Google'ın ana şirketi Alphabet, 6 Ağustos 2026'da yapay zekâ biriminin liderliğinde köklü bir değişikliğe gitti: Google DeepMind'ın günlük operasyonlarının başına, Orta Doğu Teknik Üniversitesi (ODTÜ) Havacılık ve Uzay Mühendisliği mezunu Koray Kavukçuoğlu getirildi. Kavukçuoğlu, Google DeepMind Kıdemli Başkan Yardımcısı (Senior Vice President) unvanıyla; Gemini modellerinin geliştirilmesi, GDM araştırmaları, Gemini uygulaması ve geliştirici ekiplerinden sorumlu olacak ve doğrudan Alphabet CEO'su Sundar Pichai'ye raporlayacaktır.

Değişiklikle birlikte DeepMind'ın kurucu ortağı, 2024 Nobel Kimya Ödülü sahibi Demis Hassabis, günlük operasyonel görevlerini bırakarak Google DeepMind Başkanlığı (chairman) ve Alphabet Baş Bilim İnsanlığı (chief scientist) görevlerine geçmiştir; bundan böyle uzun vadeli strateji ve yapay genel zekâ (AGI) çalışmalarına odaklanacaktır.

ODTÜ'de havacılık ve uzay mühendisliği eğitimi alan Kavukçuoğlu, bilgisayar bilimlerinde yüksek lisans ve doktora derecelerini New York Üniversitesi'nde (NYU), yapay zekânın öncü isimlerinden Yann LeCun danışmanlığında 2010 yılında tamamlamıştır. 2012'de DeepMind'a katılan Kavukçuoğlu, kurumun derin öğrenme ekibini kurmuş; WaveNet ve DQN gibi alanında çığır açan çalışmalara öncülük etmiştir. 2025 yılında Pichai tarafından Google'ın ilk "Chief AI Architect"ı olarak atanan Kavukçuoğlu, bu yeni görevle birlikte 13 yıllık DeepMind kariyerinde şirketin yapay zekâ stratejisinin en üst düzey yöneticisi konumuna yükselmiştir.

Avrupa Birliği Yapay Zeka Yasası'nın (AI Act) 50. maddesinde düzenlenen şeffaflık yükümlülükleri, 2 Ağustos 2026 itibarıyla genel olarak uygulanabilir ve üye devletlerin yetkili denetim otoritelerince icra edilebilir hâle gelmiştir. Avrupa Komisyonu, bu yükümlülüklere ilişkin rehber ilkelerini 20 Temmuz 2026'da yayımlamıştır.

Madde 50 kapsamında dört temel yükümlülük öngörülmüştür:

  1. Kişilerle doğrudan etkileşime giren yapay zeka sistemlerinin (sohbet robotları dâhil) kullanıcıyı bu durumdan haberdar etmesi;
  2. Yapay zeka tarafından üretilen içeriğin makine tarafından okunabilir şekilde işaretlenmesi;
  3. Duygu tanıma veya biyometrik kategorizasyon kullanan sistemleri işletenlerin, sisteme maruz kalan kişileri bilgilendirmesi;
  4. Kamuoyunu ilgilendiren konularda üretilen sahte (deepfake) içerik ile yapay zeka üretimi metinlerin yapay olarak üretildiğinin açıkça belirtilmesi.

Bu yükümlülükler, sistemin yüksek riskli olarak sınıflandırılıp sınıflandırılmadığına bakılmaksızın uygulanır.

Düzenleme yalnızca AB merkezli şirketleri değil; ürününü AB pazarına sunan, AB'deki kullanıcılara hizmet veren veya çıktıları AB içinde kullanılan Türkiye merkezli işletmeleri de kapsama alabilmektedir. Uyumsuzluk hâlinde, dünya çapındaki yıllık cironun %3'üne veya 15 milyon avroya kadar (hangisi yüksekse) idari para cezası uygulanabilmektedir. Avrupa pazarına yazılım, dijital hizmet veya yapay zeka çözümü sunanların; sohbet robotu, içerik üretimi veya biyometrik/duygu analizi içeren ürünlerini bu yükümlülükler bakımından gözden geçirmesi önerilir.

Amerika Birleşik Devletleri'nde sosyal medya bağımlılığına ilişkin açılan binlerce davanın ilk "öncü dava"sında (bellwether trial), Los Angeles İlçe Yüksek Mahkemesi'nde (Los Angeles County Superior Court) görülen K.G.M. v. Meta davasında jüri, 25 Mart 2026'da Meta (Instagram) ve Google'ı (YouTube) platform tasarımlarının genç bir kullanıcının ciddi zarar görmesinde önemli rol oynadığına karar vererek sorumlu buldu. Dava, Kaliforniya'da birleştirilmiş yaklaşık 1.600 benzer davadan (JCCP 5255, Hâkim Carolyn B. Kuhl) seçilen ilk pilot dosyaydı.

Davacı, YouTube'u altı, Instagram'ı ise dokuz yaşından itibaren kullandığını; sonsuz kaydırma (infinite scroll), algoritmik öneri sistemleri ve otomatik oynatma gibi tasarım unsurlarının kullanıcı bağımlılığını azami düzeye çıkaracak şekilde kurgulandığını ve bunun kaygı, beden algısı bozukluğu ve depresyona katkı sağladığını iddia etti. Jüri, sorumluluğu Meta'ya %70, Google'a %30 oranında paylaştırarak toplam 6 milyon dolar tazminata hükmetti; bunun 3 milyon doları maddi, 3 milyon doları ise cezai tazminat (Meta'dan 2,1 milyon, Google'dan 900 bin dolar) niteliğindeydi.

Kararın hukuki önemi, bir jürinin ilk kez sosyal medya uygulamalarını çocukların ve ergenlerin gelişmekte olan beyinlerini istismar edecek şekilde tasarlanmış "kusurlu ürün" (defective product) olarak nitelendirmesinden kaynaklanmaktadır. Yargılama sürecinde Meta CEO'su Mark Zuckerberg ve Instagram Başkanı Adam Mosseri'nin ifadelerine başvurulmuş; bir şirket içi yazışmada "gençlerde büyük başarı elde etmek istiyorsak onları 'tween' (9-12 yaş) döneminde kazanmalıyız" ifadesinin yer aldığı ortaya çıkmıştır.

Karar henüz kesinleşmemiştir; Meta ve Google istinaf yoluna gideceklerini açıklamıştır. Ayrıca 2.200'den fazla davacıyı kapsayan federal düzeydeki toplu dava (MDL No. 3047) süreci henüz başlamamış olup, JCCP 5255 kapsamındaki sıradaki üç pilot dava Ekim 2026 sonunda görülecektir. Bununla birlikte karar, platform tasarımına dayalı ürün sorumluluğu iddialarının yalnızca ABD'de değil, benzer düzenlemelerin bulunduğu diğer hukuk sistemlerinde de emsal teşkil edebilecek bir gelişme olarak yakından takip edilmeyi hak etmektedir.

Bankacılık Hukuku

Bankacılık Düzenleme ve Denetleme Kurulu, 30 Temmuz 2026 tarihli toplantısında aldığı kararla kalkınma ve yatırım bankalarının kredi kullandırma sınırlarını daraltmıştır. Düzenleme, 5411 sayılı Bankacılık Kanunu'nun kredilerin sınırlarına ilişkin hükümleri çerçevesinde, ilgili yönetmelikte yapılan değişiklikle hayata geçirilmiştir.

Yeni kararla getirilen başlıca sınırlamalar şunlardır:

  1. Bir gerçek veya tüzel kişiye ya da risk grubuna konsolide ve konsolide olmayan esasta kullandırılabilecek kredilerin risk tutarı toplamının ana sermayeye oranı, %40-60 bandından %30'a düşürülmüştür.
  2. Bankanın dâhil olduğu risk grubuna kullandırılabilecek kredilerin risk tutarı toplamının ana sermayeye oranı ise %35-55 bandından %25'e çekilmiştir.

Kurul, mevcut kredilerinde yeni sınırların üzerinde aşım bulunan bankalara geçiş süresi tanımıştır: risk grubuna kullandırılan kredilerdeki aşımların 1 Ekim 2026 tarihine, gerçek veya tüzel kişilere kullandırılan kredilerdeki aşımların ise 1 Nisan 2027 tarihine kadar giderilmesi öngörülmüştür.

Düzenleme, büyük risk yoğunlaşmasının sınırlandırılması ve sistemik riskin azaltılması amacına yöneliktir. Kalkınma ve yatırım bankalarının kredi tahsis politikalarını, risk grubu tanımlarını ve mevcut kredi portföylerini yeni sınırlar doğrultusunda gözden geçirmesi, aşım tespit edilen dosyalarda geçiş takvimine uygun bir uyum planı oluşturması önerilir.

Türkiye'de konkordato başvuru sayıları son beş yılda çarpıcı bir artış eğilimi göstermektedir. Mahkeme ilanlarına yansıyan verilere göre 2021, 2022 ve 2023 yıllarında sırasıyla 451, 404 ve 519 şirket konkordato başvurusunda bulunmuş; bu üç yılın toplamı 1.374 başvuruda kalmıştır. 2024 yılında ise tablo köklü biçimde değişmiş, yıl boyunca yaklaşık 1.700 şirket hakkında geçici mühlet kararı verilmiştir — bu rakam tek başına önceki üç yılın toplamını aşmaktadır.

Artış eğilimi 2025 ve 2026'da da sürmüştür. 2025 yılının ilk yarısında 900-950 bandında seyreden başvuru sayısı, 2026'nın aynı döneminde 1.240'a yükselerek yeni bir rekor kırmıştır; bu da yıllık bazda yaklaşık %30-35 oranında bir artışa işaret etmektedir. Yalnızca 2026'nın ilk beş ayında 802 şirket mahkemeden geçici mühlet almış, haziran ayında ise 438 yeni konkordato ilanı yayımlanmıştır. Süreci tamamlayamayan en az 115 şirket hakkında bu dönemde iflas kararı verilmiştir. Başvurular ağırlıklı olarak İstanbul, Ankara ve Bursa gibi sanayi illerinden gelirken; geleneksel olarak inşaat ve tekstil sektörlerinde yoğunlaşan risk, 2026'da teknoloji ve ihracata dayalı üretim firmalarını da kapsayacak şekilde çeşitlenmiştir.

Bu tablo, bankacılık sektörü açısından da yakından izlenmesi gereken sonuçlar doğurmaktadır. Konkordato başvurusunda bulunan şirketlerin önemli bir kısmı banka kredisi kullanan işletmelerden oluştuğu için, artan başvuru hacmi bankaların takipteki alacaklar oranı ve karşılık ayırma yükümlülükleri üzerinde ilave baskı yaratma potansiyeli taşımaktadır. Geçici mühlet kararıyla birlikte alacaklı bankaların icra takibi başlatma imkânının durması kredi tahsilat süreçlerini uzatmakta; bu durum bankaları, mahkeme sürecine kıyasla daha hızlı sonuç alabilecekleri Finansal Yeniden Yapılandırma çerçeve anlaşmalarına yönlendirmektedir. Risk alanının inşaat ve tekstilin ötesine, teknoloji ve imalat gibi önceden daha düşük riskli görülen sektörlere yayılması ise bankaların kredi tahsis politikalarını ve sektörel risk fiyatlamasını yeniden gözden geçirmesini gerektiren bir gelişme olarak öne çıkmaktadır.

Bu veriler ışığında, alacaklı konumundaki banka ve finans kuruluşlarının kredi portföylerini sektörel yoğunlaşma riski bakımından düzenli olarak gözden geçirmesi, erken uyarı sistemlerini güçlendirmesi ve konkordato ya da yeniden yapılandırma süreçlerinde alacağın niteliğine (rehinli/rehinsiz) göre stratejik pozisyon alması önem kazanmaktadır.

İçerik yakında eklenecek
İcra ve İflas Hukuku

7589 sayılı Kanun'un 31.07.2026 tarihinde yürürlüğe girmesiyle (RG: 31.07.2026, Sayı: 33326), İcra ve İflas Kanunu'nun 114. maddesinde, ortaklığın satış yoluyla giderilmesine ilişkin açık artırma usulünde önemli değişiklikler yapılmıştır.

Değişiklikle getirilen başlıca düzenlemeler şunlardır:

  1. Tüm paydaşları mirasçılardan oluşan ve üçüncü kişilerin mülkiyet hakkı bulunmayan taşınmazlarda, ortaklığın satış suretiyle giderilmesine karar verildiğinde birinci artırma, bir defaya mahsus olmak üzere yalnızca malik mirasçılar arasında yapılabilecektir.
  2. Satış isteyen ve artırmaya katılmak isteyen alacaklı, artırma süresinin bitiminden önceki iş günü mesai bitimine kadar başvurması hâlinde, alacağının teminatı karşıladığı miktar kadar kendisinden teminat alınmayacaktır; Hazine ise teminat göstermekten tamamen muaf tutulmuştur.

Bu düzenleme, özellikle miras kalan taşınmazların paydaşlığının giderilmesi dosyalarında uygulama alanı bulacaktır. Mirasçı sıfatıyla ortaklığın giderilmesi talebinde bulunanların, ilk artırmanın yalnızca mirasçılar arasında yapılabileceğini ve bu imkânın bir defaya mahsus olduğunu gözeterek satış stratejisini buna göre kurgulaması önerilir.

İçerik yakında eklenecek
Özgeçmiş

Hakkımda

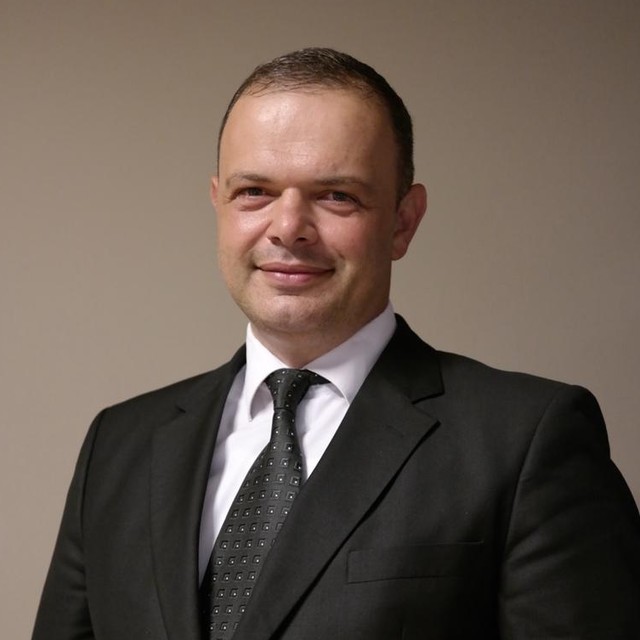
Bora Durmaz

Bora Durmaz

Avukat–Arabulucu
İstanbulbora.durmaz@haznedarpartners.com.trboradurmaz17@gmail.com

Bankacılık hukuku, ticari uyuşmazlıklar, iş hukuku, icra ve iflas hukuku ile kurumsal hukuk operasyonlarında 25 yılı aşkın deneyime sahibim. Dört farklı bankada görev aldım; bunların 14 yılında ekip ve hukuk operasyonlarını yönettim. 10+ kişilik ekip, 60+ dış hukuk bürosu, 2.000+ aktif dava/icra dosyası ve 1 milyar TL'yi aşan hukuki risk/portföy yönetimi deneyimine sahibim. Banka organizasyonu içerisinde bölüm kurma, mevcut bölümlerin reorganizasyonu, süreç tasarımı, dijital hukuk altyapılarının analiz çalışmaları ve uygulamaları, dış büro denetimi ve üst yönetime stratejik hukuki danışmanlık alanlarında güçlü bir uygulama geçmişim bulunuyor.

25+
Yıl Deneyim
14
Yıl Yöneticilik
10+
Kişilik Ekip
60+
Dış Hukuk Bürosu
2.000+
Aktif Dosya
1 Milyar TL+
Risk Portföyü

Mesleki Deneyim

Ocak 2024 — Halen
Avukat / Danışman
Haznedar & Partners Hukuk Bürosu
  • Türkiye'nin önde gelen büyük ölçekli inşaat şirketlerinden ikisine sürekli hukuki danışmanlık sağlıyorum.
  • İş hukukundan kaynaklanan dava ve uyuşmazlıkları stratejik olarak yönetiyor, arabuluculuk süreçlerini yürütüyorum.
Şubat 2019 — Aralık 2023
Hukuk Müşavir Yardımcısı – Dış Büro Denetimi
Anadolubank A.Ş.
  • Sözleşmeli Bürolar Yönetimi Bölümü'nün kurulmasında çalıştım; ekip seçimini ve operasyon modelini oluşturdum.
  • Uygulama prosedürlerini hazırlayıp banka iç mevzuatına entegre ettim.
  • 60+ dış hukuk bürosunun performansını denetleyip yönlendiren ekibe liderlik yaptım.
  • Bankanın UYAP Kurumsal Portal üyelik ve entegrasyon sürecini yürüterek hukuk birimlerinin dijital altyapıdan tam kapasite ile yararlanmasını sağladım.
Mayıs 2016 — Şubat 2019
Kurucu / Avukat / Eğitmen
Bora Durmaz Hukuk Bürosu & Modern Hukuk Akademisi
  • Şirket danışmanlığı, ticari davalar, icra takipleri, iş hukuku uyuşmazlıkları ve banka teminat mektupları alanlarında mütalaa hizmeti verdim.
  • Türkiye Bankalar Birliği ve çeşitli kurumlarda bankacılık hukuku, teminat mektupları, konkordato ve temel hukuk eğitimleri verdim.
  • Arabuluculuk ve İstanbul Cumhuriyet Başsavcılığı bünyesinde uzlaştırmacılık faaliyetleri yürüttüm.
Şubat 2015 — Nisan 2016
Akademik Çalışma
İstanbul Ticaret Üniversitesi, Özel Hukuk
  • Yüksek lisans (LL.M.) çalışmalarının tamamlanması.
Ekim 2010 — Ocak 2015
Genel Dava Birim Yöneticisi
Finansbank A.Ş. Hukuk Müşavirliği
  • Bankanın kredi dışı dava portföyünden sorumlu, 10+ kişilik ekip ve dış hukuk bürolarını koordine ettim.
  • 2.000+ aktif dava/icra dosyası ile 1 milyar TL'yi aşan hukuki risk ve portföyün yönetimine liderlik ettim.
  • Genel Dava Birimi'ni yeniden yapılandırdım; e-imza ve UYAP Kurumsal Portal entegrasyon projelerini yürüttüm.
  • Şubelere danışmanlık verdim, dış büro seçimini yönettim, bankacılık mevzuatı ve hukuki uygulama eğitimleri düzenledim.
Şubat 2002 — Eylül 2010
Müşavir Avukat / Avukat
Türkiye İş Bankası A.Ş.
  • 500.000 TL üzerindeki icra takipleri ve davaları yönettim; şubelere takip hukuku, ipotek ve bankacılık hukuku konularında danışmanlık sağladım.
  • Trakya Bölge Müdürlüğü ve İstanbul şubelerinin dava ve icra süreçlerini yürüttüm.
2000 — 2002
Avukat
Pamukbank T.A.Ş.
  • Konut kredilerinden kaynaklanan takipler, icra dosyaları ve menkul-gayrimenkul satış ihalelerini yürüttüm; şubelere hukuki danışmanlık sağladım.

Eğitim

Doktora (devam ediyor) İstanbul Ticaret Üniversitesi, Özel Hukuk
Yüksek Lisans (LL.M.) İstanbul Ticaret Üniversitesi, Özel Hukuk
Lisans Ankara Üniversitesi Hukuk Fakültesi

Temel Yetkinlikler

Bankacılık ve finans hukuku Ticari uyuşmazlıklar ve dava stratejisi İş hukuku ve arabuluculuk İcra, iflas ve konkordato Banka teminat mektupları Hukuk operasyonları ve süreç tasarımı Ekip liderliği ve reorganizasyon Dış hukuk büroları yönetimi Kurumsal risk ve portföy yönetimi Eğitim ve bilgi aktarımı

Yayınlar & Mesleki Görevler

Yayınlar

  • Banka Teminat Mektuplarının Ödeme İstemiyle İbrazı (Kitap, Legal Yayınevi, 2016)
  • Banka Teminat Mektuplarında Ödeme İsteminin Banka Tarafından Şekil ve Kişi Bakımından İncelenmesi (Makale, Ali Necip Ortan'a Armağan, 2020)

Mesleki Görevler

  • Türkiye Bankalar Birliği Eğitmeni
  • Adalet Bakanlığı siciline kayıtlı arabulucu
  • İstanbul Cumhuriyet Başsavcılığı uzlaştırmacısı
  • TFF Uyuşmazlık Çözüm Kurulu Hakem Heyeti Üyesi
  • İstanbul Barosu Dış İlişkiler Merkezi Yürütme Kurulu Üyesi
  • Türkiye İç Denetim Derneği üyesi
  • Darüşşafaka Cemiyeti üyesi

Üyelikler

  • İstanbul Barosu Bankacılık ve Finansal Kurumlar Komisyonu (2024)
  • İstanbul Barosu Dış İlişkiler Merkezi (2024)
  • Darüşşafaka Cemiyeti

Yabancı Dil

  • İngilizce — IELTS 6,5
  • İspanyolca — A2
İletişim

Hukuki danışmanlık talepleriniz veya sorularınız için aşağıdaki kanallardan ulaşabilirsiniz.

Konum

İstanbul, Türkiye

E-posta

bora.durmaz@haznedarpartners.com.tr

boradurmaz17@gmail.com

Web

www.boradurmaz.av.tr